1. 役員報酬の高額設定は高くても問題ない!
役員報酬の額を大きく設定すると、「税務署から否認されるのではないか」と不安を抱く経営者は少なくありません。
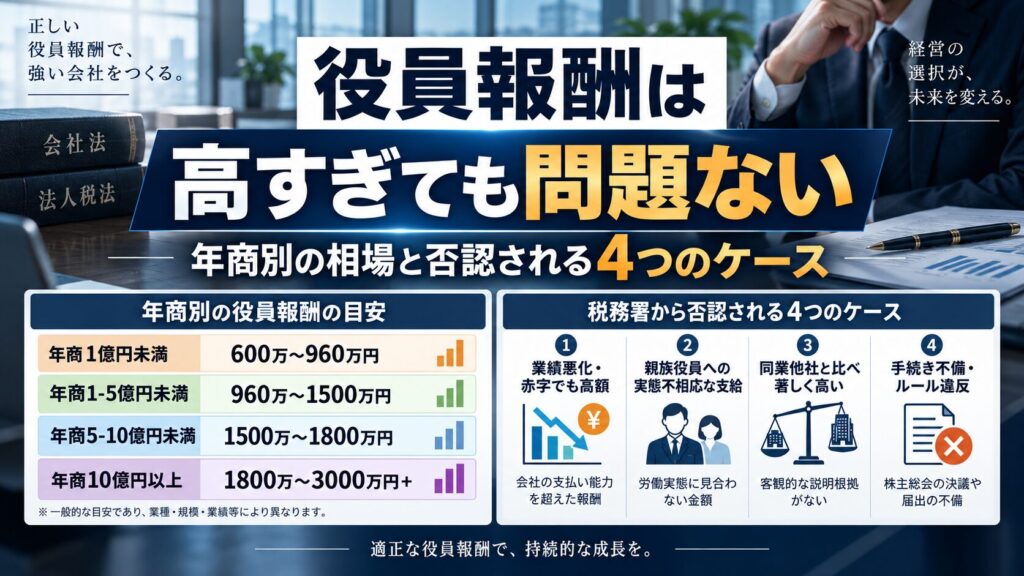
しかし、結論から申し上げると、役員報酬が高額であること自体が直ちに税務上の問題や違反になるわけではありません。税務当局が重視しているのは、金額の「大きさ」そのものではなく、その金額に至った「合理的な理由」があるかどうかです。
SELF CHECK
役員報酬「高すぎる?」セルフ判定チャート
年商から相場レンジを確認し、当てはまる項目を選ぶだけ。税務署に説明を求められやすい状態かどうかがその場で分かります。
年商1億円未満 の役員報酬 相場レンジ
600万〜960万円
月額50万〜80万円
この帯では、売上高の5〜10%程度が役員報酬に回るのが一般的です。
年商1億〜5億円未満 の役員報酬 相場レンジ
960万〜1,500万円
月額80万〜125万円
この帯では、売上高の3〜8%程度が目安です。利益水準によって上下します。
年商5億〜10億円未満 の役員報酬 相場レンジ
1,500万〜1,800万円
月額125万〜150万円
売上に対する比率は下がり、3〜5%程度に収まるのが一般的です。
年商10億円以上 の役員報酬 相場レンジ
1,800万〜3,000万円以上
月額150万円〜
事業規模より、経常利益に対する比率(20〜30%程度)で見るほうが実態に合います。
赤字下での報酬据え置き
過大かどうかの判定要素には「会社の収益状況」が含まれます。損失を出しながら高額報酬を払い続けると、会社の支払い能力を超えた不相当に高額な報酬とみなされやすくなります。業績悪化改定事由にもとづく減額改定を検討してください。
親族役員の勤務実態
税務調査で最も厳しく見られる論点です。出退勤記録やログイン履歴、日報、企画書などの成果物、業務分掌表を日常的に残し、支給額に見合う職務の実態を示せる状態にしてください。実態がないと判断されると、重加算税の対象になり得ます。
決議枠の超過・未設定
金額の妥当性以前の形式要件です。限度枠を超えた部分は過大役員報酬として損金に算入できません。まず定款または株主総会で限度額が定められているかを確認してください。
定期同額給与ルールの逸脱
役員報酬は原則として事業年度開始から3か月以内の改定、かつ毎月同額の支給が求められます。事前確定届出給与の届出なく期中で増減させた場合、その変更分は損金として認められません。
決定根拠の記録不足
議事録には金額だけでなく、当期の業績達成度、職務範囲の拡大、「基本報酬+業績加算」といった算定ロジックを残してください。社内手続きを経た合理的な決定であることの有力な裏付けになります。
同業水準との乖離の説明不足
平均より高いこと自体は否認の理由になりません。新規事業の立ち上げによる利益寄与、大型取引の成約、独自の技術やネットワーク、創業期に低報酬で会社を支えた経緯などを、数値と事実で文書化しておきましょう。
チェックが入っているのは
判定
説明に困る水準ではありません
報酬額が相場レンジに収まっており、手続き面にも不備がありません。役員報酬は「金額が高いこと」自体が問題になるものではないため、この状態であれば否認されるリスクは低いといえます。今後も報酬決定の根拠を議事録に残す運用だけは続けてください。
判定
根拠を整えておけば問題ありません
説明を求められる要素はありますが、直ちに過大と判定される水準ではありません。税務署が見るのは金額の絶対値ではなく、その金額に至った理由です。下に表示された項目について、数値と事実にもとづく説明を用意しておけば十分に守れます。
判定
過大役員報酬を指摘されるリスクが高い状態です
金額面または手続き面に、調査官が必ず確認しにくる要素があります。過大と認定されると、超過分は損金不算入となって法人税が追徴される一方、個人がすでに納めた所得税・住民税・社会保険料は戻りません。同じ一つのお金に法人税と所得税が二重にかかる形になります。決算を締める前に、顧問税理士に報酬設定と議事録の内容を確認してもらってください。
※本チャートは一般的な相場データと、法人税法上の判定要素(職務の内容/会社の収益状況/使用人給与の支給状況/同業類似規模の支給水準)をもとにした簡易的な目安です。過大役員報酬に該当するかどうかは個別の事情によって判断されます。実際の報酬設定は顧問税理士にご相談ください。
1-1. 業績や成果に応じた高額な役員報酬は正当に認められる
中小企業において、経営者の迅速な意思決定や営業努力、技術開発などの成果によって業績が向上し、大きな利益が創出されるケースは多々あります。
このように会社の収益向上に貢献した結果として、それに見合う高額な役員報酬を設定することは、経営上のインセンティブとしても法的に十分正当化されます。
- 業績貢献への対価:売上や営業利益の拡大に直結する成果を出している場合、高額な報酬設定には明確な理由が存在します。
- 創業リスクや個人保証の考慮:経営者は会社に対する連帯保証リスクや経営責任を負っており、一定の成果を上げた際に相応の対価を得る構造は合理的と言えます。
1-2. 税務署が評価するのは「金額の絶対値」ではなく「実態との合理性」
税務調査において、税務署が役員報酬を精査する際、「年収〇千万円を超えているからアウト」といった一律の絶対的基準で判断することはありません。
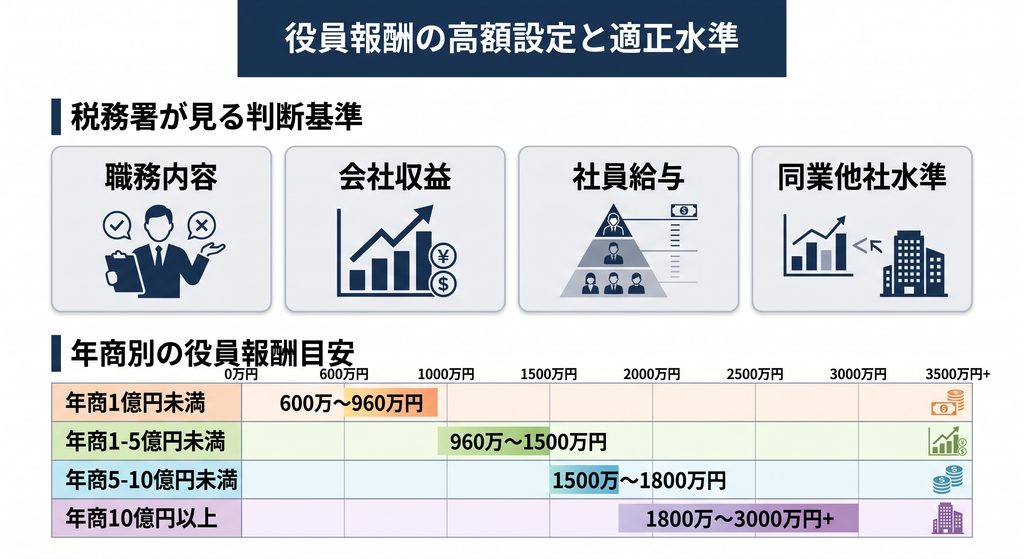
法人税法上、過大役員報酬に該当するかどうかは、以下の基準を総合的に勘案して判定されます。
- 職務の内容:該当役員が実際にどのような業務を行い、どれほどの時間や責任を担っているか
- 会社の収益状況:法人の売上高、営業利益、純資産などの財務指標と報酬額のバランス
- 使用人(社員)給与の支給状況:一般社員の給与水準や昇給率と比較して極端な乖離がないか
- 同業類似規模の支給水準:同地域・同業種・同規模の他企業における役員報酬の平均水準
つまり、「金額が高いこと」ではなく、「会社の事業規模や役員の実際の働きに対して不相当に高すぎるかどうか」が問われるポイントです。
1-3. 中小企業における年商別の役員報酬相場
税務調査において「同業類似規模の支給水準」と比較されるとお伝えしましたが、実際に中小企業では売上高(年商)に応じてどのくらいの役員報酬が設定されているのでしょうか。年商別の一般的な相場感を知っておくことは、過大役員報酬と判定されないための適正額を検討する上で重要な目安となります。
年商規模別の役員報酬目安
中小企業の実務データや民間調査によると、売上高に応じた代表取締役(社長)の年額役員報酬の目安は以下の通りです。
- 年商1億円未満: 年額600万円〜960万円程度(月額50万〜80万円)
- 年商1億円〜5億円未満: 年額960万円〜1,500万円程度(月額80万〜125万円)
- 年商5億円〜10億円未満: 年額1,500万円〜1,800万円程度(月額125万〜150万円)
- 年商10億円以上: 年額1,800万円〜3,000万円以上(月額150万円〜)
※上記は一般的な目安であり、業種ごとの粗利率や利益水準によって実際の数値は変動します。一般的に役員報酬の総額は「売上高の3%〜10%程度」「経常利益の20%〜30%程度」の範囲に収めるのが税務的にも経営的にも安全域とされています。
「中小企業の社長の年収」について、詳しくは下記をご覧ください。
2. 税務署から「不当に高すぎる」と指摘されやすい4つのケース
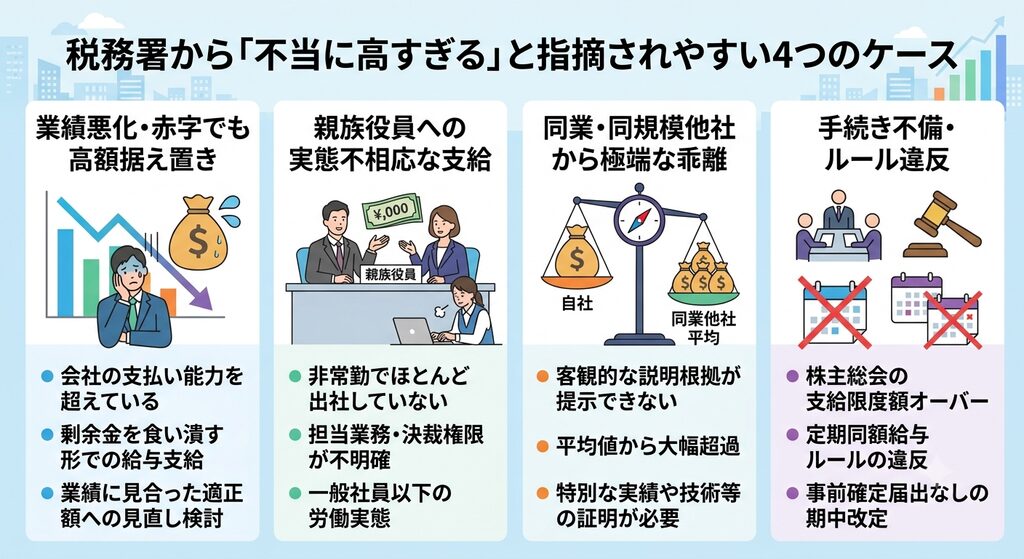
役員報酬が高額であっても正当な理由があれば問題ありませんが、一定のケースでは税務調査において「実態に見合っていない」と判断されやすくなります。
税務当局が不当と判断する典型的な4つのパターンを解説します。
2-1. 業績が大幅に悪化・赤字化しているにもかかわらず高額なまま据え置いている
会社の業績が著しく低下し、大幅な赤字や資金繰りの悪化に直面しているにもかかわらず、業績好調時の高額な役員報酬をそのまま支給し続けているケースです。
法人税法上の過大役員報酬の判定基準には「会社の収益状況」が含まれます。会社が損失を出している状態で高額な報酬を支払い続けると、「会社の支払い能力を超えており、不相当に高額である」とみなされるリスクが高まります。
- 指摘されやすい要因:営業利益が赤字化している中での高額維持、剰余金を食い潰す形での給与支給
- 必要な対応:業績悪化時には、役員増額・減額の改定ルール(業績悪化改定事由など)に基づき、事業規模に応じた適正額へ見直すことが検討されます。
「収益改善」について、詳しくは下記をご覧ください。
2-2. 勤務実態や担当業務に見合わない親族役員(妻・子供等)への高額支給
節税や所得分散を目的として、経営者の配偶者や親族を役員に就任させ、実態に伴わない高額な報酬を支払っているケースは、税務調査で最も厳しくチェックされるポイントの一つです。
役員報酬の適正性は「職務の内容(どのような業務を担当しているか)」で判断されます。
- 指摘されやすい要件:
- 非常勤でほとんど出社していない
- 担当業務や決裁権限が明確でない
- 一般社員以下の労働実態でありながら、役員として高額な報酬を得ている
- 判定の視点:同等の業務を行っている一般社員の給与水準や、類似企業の非常勤役員報酬の相場と比較して過大でないかが問われます。
「家族経営」について、詳しくは下記をご覧ください。
2-3. 同業・同規模他社の水準から極端に乖離し、合理的な説明ができない
自社の役員報酬が、同地域・同業種・同事業規模(売上高・従業員数など)の他社平均と比較して著しく高額である場合、税務署からその根拠を問われます。
平均より高いこと自体が即座に否認されるわけではありませんが、「なぜ他社より高いのか」を説明する客観的な根拠が提示できない場合に不当と判断されやすくなります。
- 指摘されやすいポイント:同規模の平均値(国税庁の「民間給与実態統計調査」や各種統計データ等)から大幅に超えているにもかかわらず、特別な実績や独自の技術・ノウハウ等による寄与が証明できない場合
社長として知っておくべき経営の知識とは何か?「経営の勉強」について、詳しくは下記をご覧ください。
2-4. 株主総会の決議枠オーバーや定期同額給与ルールの不備
金額の実質的な妥当性以前に、手続き上の形式的要件(法律・規定の遵守)を満たしていない場合も、過大または損金不参入として扱われます。
- 株主総会等の支給限度額オーバー 定款または株主総会で定めた「役員報酬総額の限度枠」を超えて支給した場合、超過部分は過大役員報酬として損金に算入できません。
- 定期同額給与ルールの違反 役員報酬は原則として「事業年度開始から3ヶ月以内の改定」および「毎月同額の支給」が求められます。事前届出(事前確定届出給与)なしに期中で任意に増額・減額を行った場合、その変更分は損金として認められません。
「社長の仕事」について、詳しくは下記をご覧ください。
3. 「過大役員報酬」と認定された場合に生じる税務上のデメリット
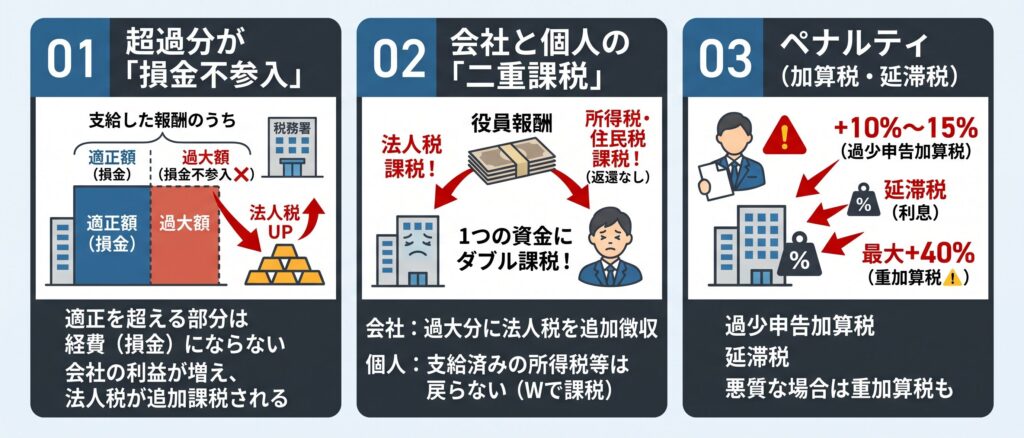
税務調査で役員報酬が「不当に高すぎる(過大)」と判定された場合、単に注意を受けるにとどまらず、会社および個人に直接的な財務上のペナルティが発生します。
不認定となった場合に生じる主な3つの税務デメリットを整理します。
3-1. 超過分が「損金不参入」となり法人税の負担が増加する
過大役員報酬と認定された場合、適正とされる金額を超えている部分(過大額)は、法人税法上損金として認められなくなります。
- 課税所得の再計算:損金不参入となった差額分は益金(会社の利益)へと戻し入れられるため、その分だけ申告上の課税所得が増加します。
- 追徴課税の発生:再計算により増加した課税所得に対して、法人税・法人事業税・法人住民税が改めて課され、会社側に追加の税金支払義務が発生します。
3-2. 会社と個人による「実質的な二重課税」が発生する
過大役員報酬の指摘において、財務的に最も大きな影響を及ぼすのが「実質的な二重課税」の構造です。
- 会社側の負担:過大部分は経費として認められず、法人税が追加徴収されます。
- 個人側の負担:支給された役員報酬は「個人の給与所得」としてすでに確定しているため、過大と判定された部分であっても納付済みの所得税・住民税・社会保険料が返還されることはありません。
結果として、一つの資金の動きに対して「会社での法人税」と「個人での所得税・住民税」の両方が全額課税されることになり、会社・個人を合わせたトータルの手元資金が大幅に減少してしまいます。
3-3. 申告内容の不備による過少申告加算税や延滞税のリスク
法人税の修正申告や更正処分が行われた場合、本税(不足していた法人税)に加えて各種の附帯税が課されます。
- 過少申告加算税:本来申告すべき金額より少なく申告していたことに対するペナルティ(原則として追徴税額の10%〜15%)。
- 延滞税:法定納期限の翌日から納付完了日までの期間に応じて課される利息相当の税金。
- 重加算税(悪質なケース):勤務実態が一切ない親族への高額支給など、事実の仮装・隠蔽と判断された場合は、より重い35%〜40%の重加算税が課されるリスクがあります。
「経営の悩みランキングTOP10」について、詳しくは下記をご覧ください。
4. 高額な役員報酬の妥当性を客観的に証明するための対策
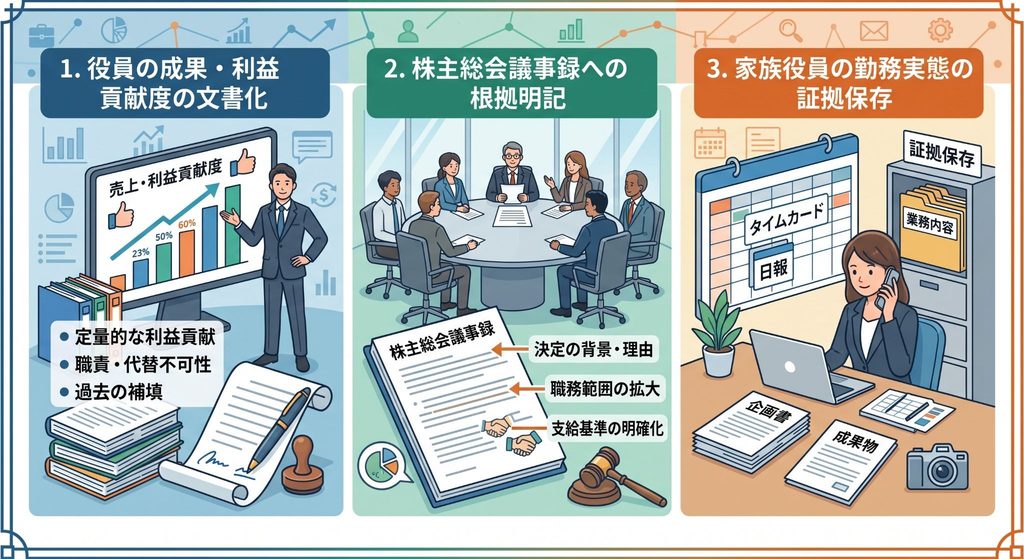
役員報酬が高額であっても、税務調査においてその合理性と妥当性を客観的な証拠とともに説明できれば、過大役員報酬として否認されるリスクを大幅に下げることができます。
税務当局に対して適切に主張・立証するための3つの実務対策を解説します。
4-1. 役員の成果・利益貢献度や職責をロジカルに説明できるようにしておく
役員報酬の適正性を説明する際、単に「社長が頑張ったから」という主観的な理由ではなく、数値や事実に基づいた貢献度の言語化が必要です。
税務調査の現場で根拠として提示できるよう、以下の要素を整理・文書化しておきます。
- 定量的な利益貢献度の記録
- 新規事業の立ち上げによる売上・利益への寄与度
- 大型取引の成約や新規開拓における役員個人の関与
- コスト削減や業務効率化による営業利益率の改善実績
- 定性的な職責・代替不可性の証明
- 役員が保持する特殊な技術、資格、ノウハウ、業界内のネットワーク
- 同氏が離脱した場合に生じる事業上のリスクと、その責任の重さ
- 過去の低報酬時期の補填(創業期の創業苦労)
- 創業期や業績低迷期に、役員報酬を極めて低く抑えて会社を維持してきた経緯がある場合、その「過去の貢献の回収(補填)」という側面を説明資料として作成・保存しておきます。
4-2. 株主総会議事録に報酬決定の根拠と計算基準を明記する
手続き上の形式要件を整えることも極めて重要です。株主総会や取締役会で役員報酬を決議する際、議事録に「支給額(月額〇〇万円)」という結果だけを記載するのではなく、決定に至った理由や算出基準をあわせて残しておくことが有効な防衛策になります。
議事録に盛り込むべき記載要素の例
- 決定の背景・理由:当期の業績目標達成度、売上・利益の増加率、担当部門の成果
- 職務範囲の拡大:組織変更に伴う統括範囲の拡大や新たな役職・プロジェクトの兼任
- 支給基準の明確化:「基本報酬〇〇万円 + 当期業績成果に応じた加算額〇〇万円」といった構成のロジック
定型文通りの議事録ではなく、実態に即した決議プロセスを記録として残すことで、税務署に対して「社内手続きを経て合理的に決定された金額である」ことを示せます。
4-3. 家族役員の勤務実態(業務内容・タイムカード・成果物)を証拠として保存する
配偶者や親族が役員に入っている場合、税務調査では「本当に支給額に見合う仕事をしているか」が重点的に確認されます。客観的な証拠を日常的に保存しておくことが最大の対策です。
- 勤務実態を示す記録:出退勤記録(タイムカードやログイン履歴)、出張記録、日報
- 業務成果物の保存:作成した企画書、議事録、顧客とのメールやり取り、担当業務の成果物
- 職務分担の明確化:組織図や業務分掌表において、該当親族役員がどのような役割・責任を負っているかを明記
「実体のある業務」を行っている証拠を具体的に提示できれば、家族役員への支給であっても正当な損金として認められます。
5. まとめ
役員報酬が高額であること自体は、税務上何ら問題になるものではありません。会社の業績向上や利益創出に貢献した成果として、相応の報酬を受け取ることは経営者の正当な権利です。
税務調査で重要視されるのは「金額の高さ」ではなく、「会社の事業規模や実際の職務内容に対して、その金額が合理的に説明できるか」という点です。
- 過大と指摘されやすいケース
- 会社の業績が大幅悪化・赤字であるにもかかわらず高額なまま据え置いている
- 勤務実態がほとんどない家族役員へ不相応な高額報酬を支給している
- 株主総会の決議枠オーバーなど手続き上の不備がある
- 過大役員報酬と判定された場合のリスク
- 超過分が「損金不参入」となり、法人税が追加で課される
- 会社での法人税と個人での所得税による「実質的な二重課税」が発生する
- 高額報酬を守るための実務対策
- 役員個人の利益貢献度や職責、創業期の苦労等を文章化・数値化しておく
- 株主総会議事録に報酬決定の理由や算定基準を明記する
- 家族役員については、タイムカードや業務成果物などの「勤務実態の証拠」を保存する
高額な役員報酬を設定する場合は、日頃から「なぜこの金額なのか」を第三者(税務署)に説明できる根拠とエビデンスを整えておくことが大切です。不安な点がある場合は、事前に顧問税理士などの専門家と相談し、自社の報酬設定の妥当性と手続きを見直しておきましょう。