1. データと基礎知識から見る「黒字廃業」の実態
「会社は赤字になったら倒産する」——多くの方はそうイメージされるかもしれません。
しかし今、日本の中小企業で急速に増えているのが、損益計算書(P/L)上は利益が出ているにもかかわらず、自ら会社をたたむ「黒字廃業」です。
なぜ資金繰りや業績に大きな問題がない会社が、事業を終了させざるを得ないのでしょうか。
まずは「黒字廃業」の正確な定義と、最新のデータから見える現実を整理していきます。
1-1. そもそも「黒字廃業」とは?
「黒字廃業」とは、会社が黒字経営(手元に資金があり、本業で利益が出ている状態)でありながら、経営者自身の意思で事業を終了・清算することを指します。
「倒産」や「赤字廃業」と混同されがちですが、財務状態や経営者の決定権、残る資産の扱いにおいて大きく異なります。違いを理解するために、以下の比較表をご確認ください。
【比較表】黒字廃業・赤字廃業・倒産の違い
| 比較項目 | 黒字廃業 | 赤字廃業 | 倒産(破産・法的整理) |
| 財務状況 | 黒字(手元資金あり・債務超過なし) | 赤字(資金繰りは限界に近いが債務超過ではない) | 大幅な赤字・債務超過(支払不能・資金ショート) |
| 決定権 | 経営者自身が自主的に決定 | 経営者自身が自主的に決定 | 裁判所・債権者などが介入(事実上の強制) |
| 手元資金 | 清算後に**個人資産(創業者利益)**が残る | 清算コストで相殺され、ほぼ残らない | 手元資金はゼロ(マイナス) |
| 従業員の雇用 | 計画的に退職金支払・再就職支援が可能 | 限界があるが事前に通知・手配 | 突発的な解雇になりやすい |
| 主な理由 | 後継者不在、社長の高齢化、先行き不安 | 業績悪化の継続、資金繰りの限界 | 資金ショート、連鎖倒産 |
最大の違いは、「経営者に選択権があるかどうか」です。
倒産は資金が底をつき、支払いが不能になって外部から強制的に事業を止められる状態です。
一方で黒字廃業は、手元に資金があり、取引先や従業員への支払いをすべて終えた上で、「自分の意思で綺麗に会社をたたむ」という選択です。
清算手続きを経てもなお手元に資産が残るため、経営者個人のセカンドライフ資金を確保しやすいという特徴もあります。
「なぜ多くの経営者が失敗していくのか?」について、詳しくは下記をご覧ください。
1-2. データで見る実態:休廃業の約5割が黒字企業
「黒字なら事業を続ければいいのに」と思われるかもしれません。
しかし、実際の統計データを見ると、黒字廃業は決して珍しい例外ではないことが分かります。
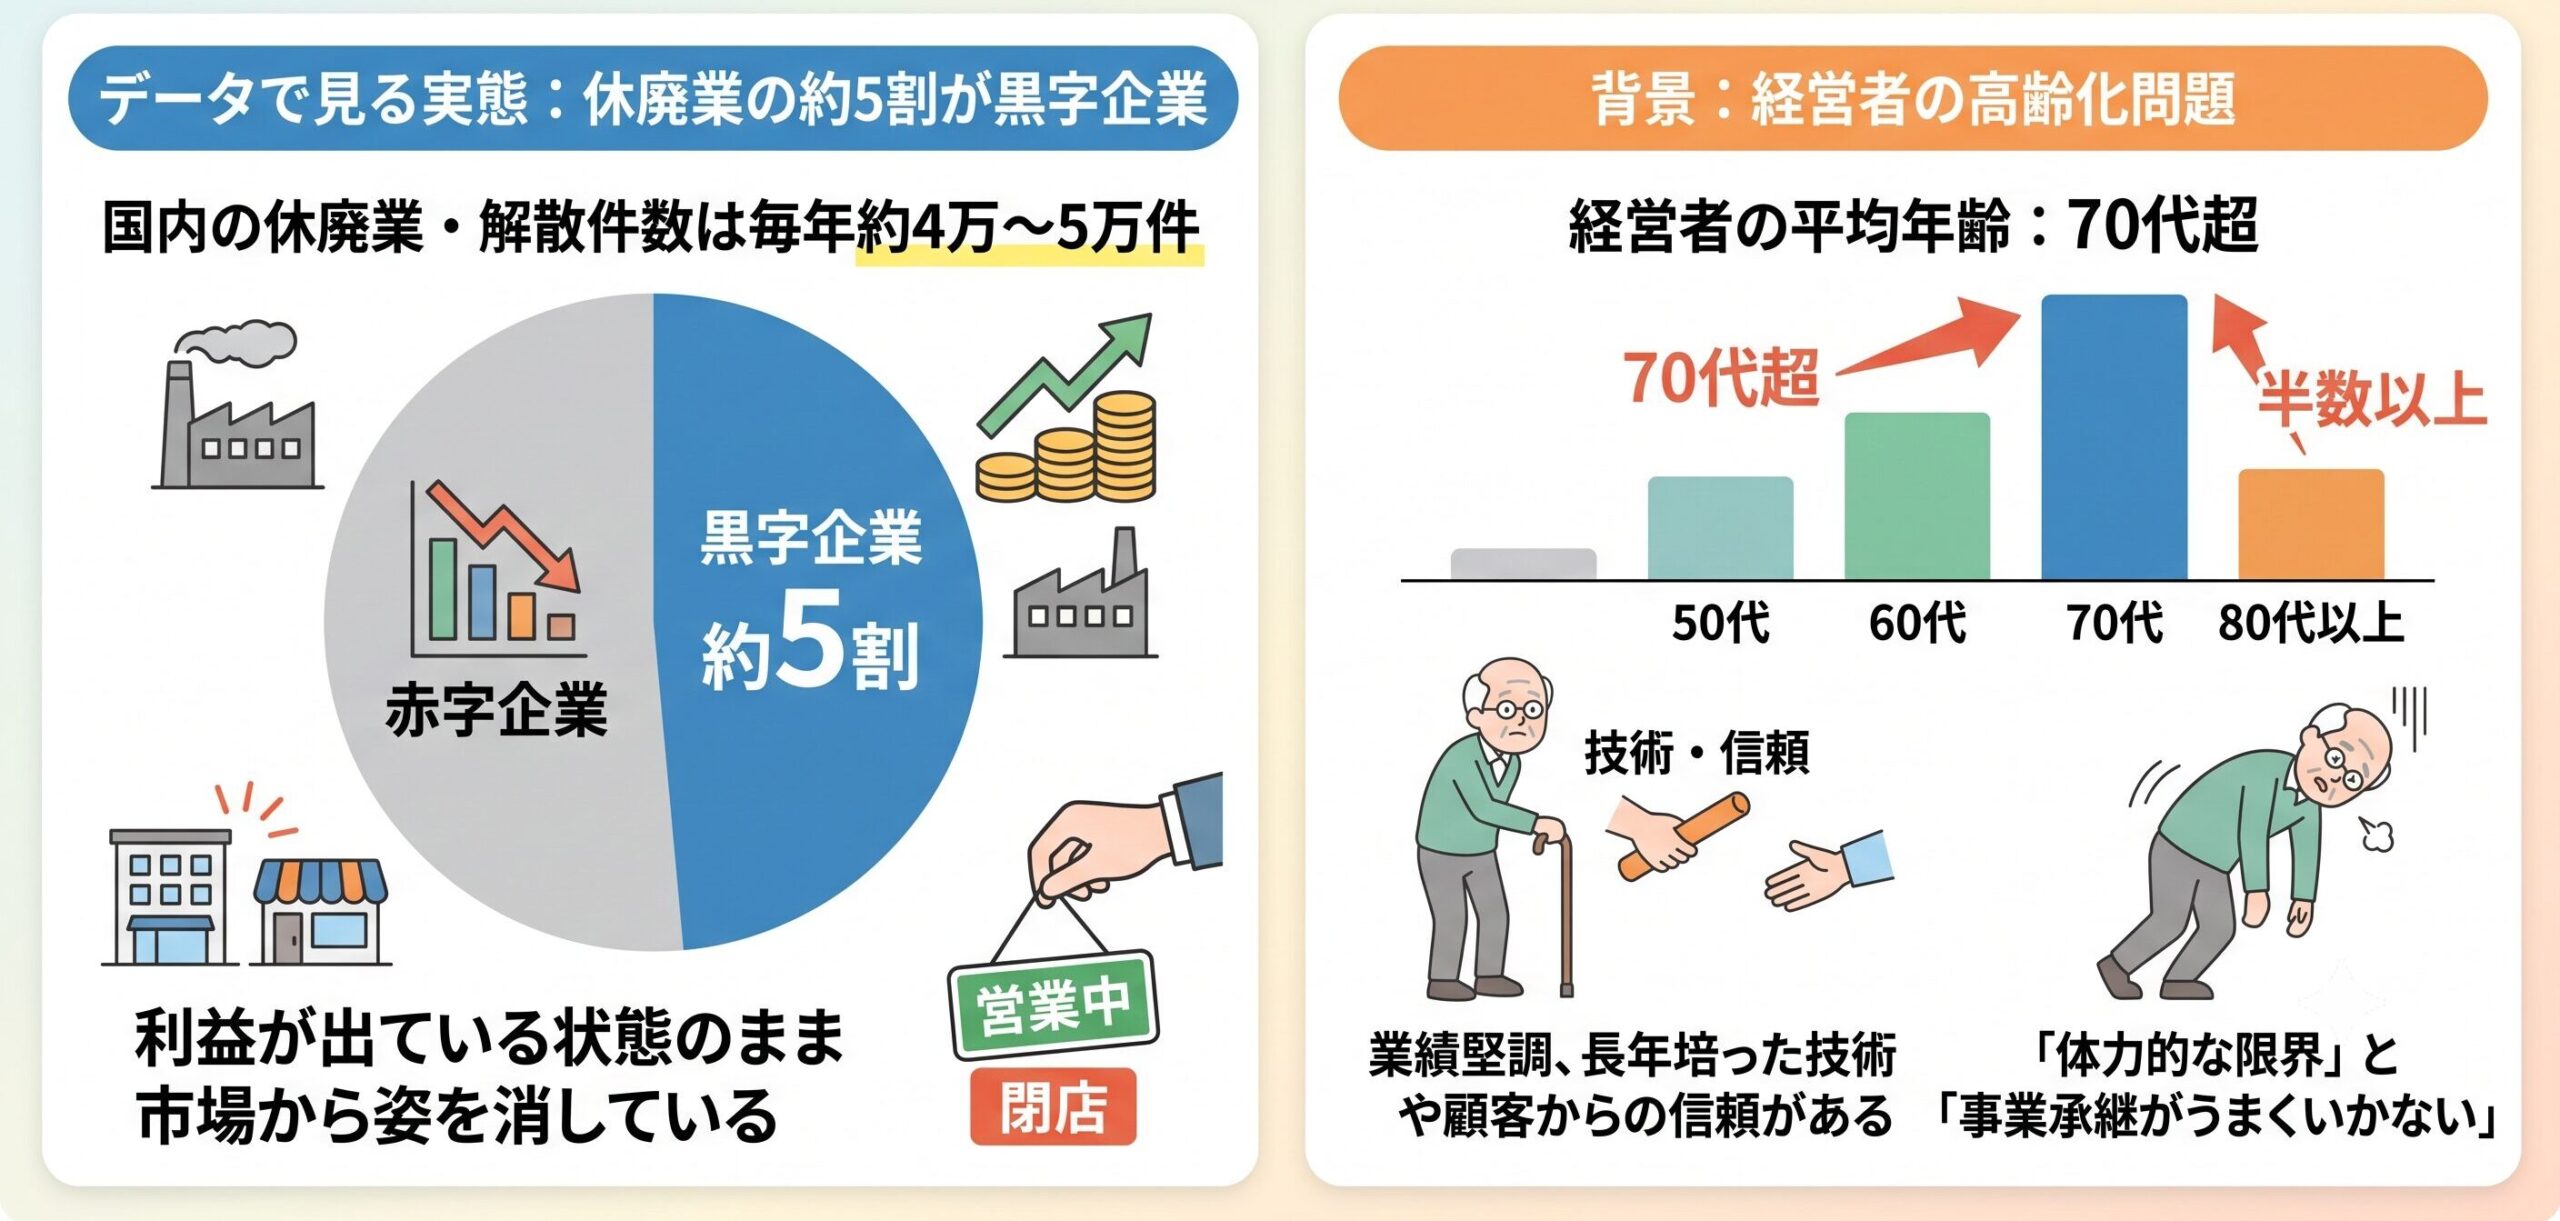
民間調査機関(東京商工リサーチや帝国データバンクなど)の動向調査によると、国内で年間に行われる企業の休廃業・解散件数は毎年約4万〜5万件規模で推移しています。
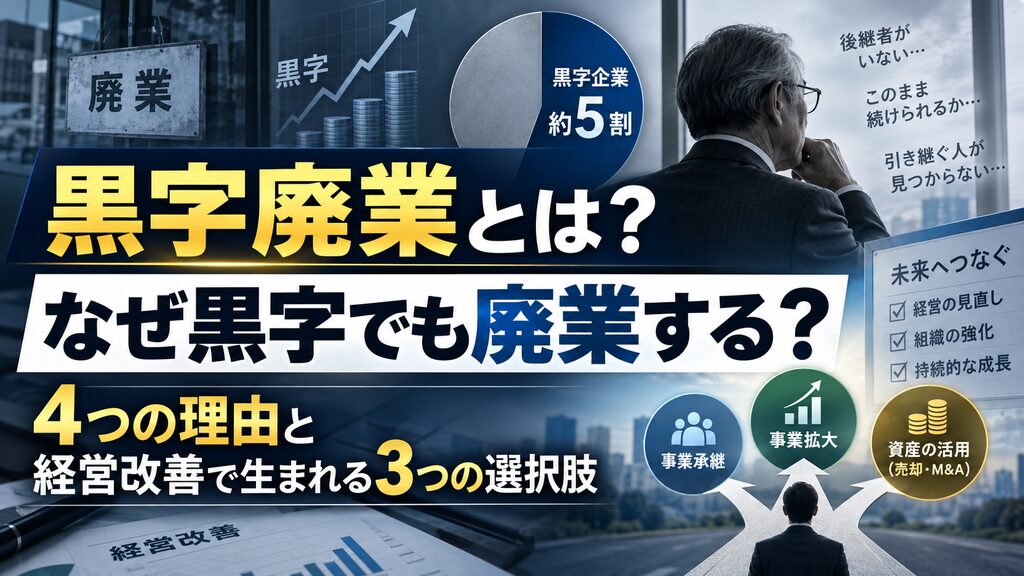
そして驚くべきことに、休廃業・解散した企業のうち、直前期の決算が「黒字」であった企業の割合は約5割(50%前後)を占めています。
つまり、休廃業する会社の実に「2社に1社」は、利益を出している状態のまま市場から姿を消しているのです。
経営者の平均年齢は「70代」が最多
この背景に強く影響しているのが、経営者の年齢問題です。
現在、休廃業・解散を選択した企業の経営者平均年齢は70歳を超えており、70代・80代以上が全体の半数以上を占めています。
- 日本の中小企業経営者の平均年齢:70代超へと高齢化が進行
- 廃業企業の経営者年齢:70代以上が半数以上を占める
業績自体は堅調で、長年培った技術や顧客からの信頼があるにもかかわらず、「自身の体力的な限界」と「次世代への引き継ぎ(事業承継)がうまくいかない」という2つの壁にぶつかり、苦渋の決断として黒字廃業を選んでいるのが日本の現状です。
「後継者問題の解決策」について、詳しくは下記をご覧ください。
1-3. 黒字廃業リスク度チェック:あなたの会社は大丈夫?
「社長のすべき仕事」について、詳しくは下記をご覧ください。
2. なぜ今「黒字廃業」が増えているのか?選択の裏にある4つの背景
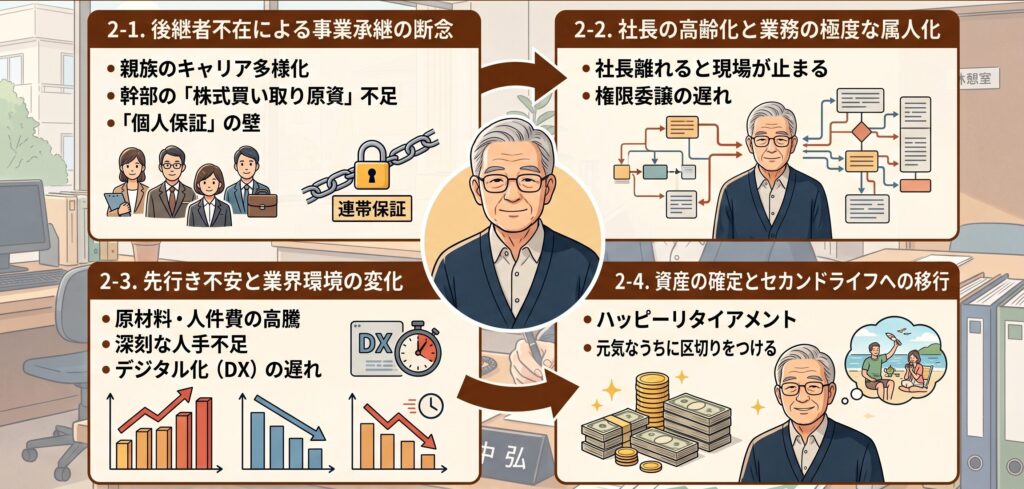
業績が堅調で利益が出ているにもかかわらず、なぜ経営者は「廃業」という選択をするのでしょうか。
黒字廃業に至る理由は1つではなく、会社が置かれた状況や経営者個人のライフステージによって様々です。ここでは、経営者が黒字廃業を決断する主な4つの背景について詳しく解説します。
2-1. 後継者不在による事業承継の断念
黒字廃業の理由として最も多く挙げられるのが「後継者が見つからない」という問題です。事業自体には十分な魅力と顧客がついているにもかかわらず、バトンを渡す相手がいないために引き継ぎを諦めざるを得ないケースです。
後継者不在に陥る背景には、主に以下の3つのハードルが存在します。
- 親族のキャリアの多様化
以前のように「子供が親の会社を継ぐのが当たり前」という時代ではなくなりました。子供が大手企業や他業種でキャリアを築いており、家業を継ぐ意思がないケースが増加しています。 - 社内幹部の「株式買い取り原資」不足
自社の優秀な役員や社員に継いでもらいたい(MBO)と考えても、後継候補となる社員に会社(株式)を買い取るための資金がなく、断念せざるを得ない場合があります。 - 「個人保証(経営者保証)」の壁
会社を引き継ぐということは、経営者が負っている多額の借入金の連帯保証も引き継ぐことを意味します。「家族や社員に借金の重荷を背負わせたくない」という思いから、社長自らが承継を諦める原因になっています。
2-2. 社長の高齢化と業務の極度な属人化
2つ目は、経営者の体力的・精神的な限界と、組織の「属人化」が重なったケースです。
長年トップダウンで会社を引っ張ってきたカリスマ経営者ほど、経営ノウハウや顧客との関係性、現場の業務プロセスが社長個人の頭の中にしか存在しない「ブラックボックス状態」になりがちです。
- 「社長が離れると現場が止まる」組織構造
日々の判断から営業、現場の指示まで社長1人に依存しているため、社長が病気や高齢で一線を退こうとした瞬間、事業が立ち行かなくなります。 - 権限委譲の遅れ
右腕となる人材を育成してこなかった結果、「自分が引退=会社の終わり」にならざるを得ず、体力が続くうちに自らの手で幕を引こうと考えます。
「社長の右腕」について、詳しくは下記をご覧ください。
2-3. 先行き不安と業界環境の変化
3つ目は、「今は黒字だが、数年後も利益を維持できる保証がない」という経営判断による廃業です。
足元の決算は黒字であっても、中小企業を取り巻く外部環境は極めて厳しくなっています。
- 原材料・人件費の高騰
コスト増を価格転嫁しきれず、ジワジワと利益率が圧迫されている。 - 深刻な人手不足
求人を出しても人が集まらず、受注を制限せざるを得ない。 - デジタル化(DX)や設備投資の遅れ
IT化や新しい競合への対応に資金とパワーを割く余力が残っていない。
このように、「赤字に転落してジリ貧になり、手元資金を使い果たす前に、黒字で体力があるうちに綺麗に撤退したい」という防衛策として廃業を選ぶケースです。
「優れた経営判断」について、詳しくは下記をご覧ください。
2-4. 資産の確定とセカンドライフへの移行
4つ目は、課題に追い詰められた結果ではなく、経営者自身のライフプランに基づいた前向きな判断としての廃業です。
十分な利益を上げてきた会社だからこそ、清算手続きを行えば、手元に相応の資産(現金)が残ります。
- ハッピーリタイアメントの実現
無理に事業を拡大・継続してリスクを取るよりも、会社が黒字のうちに清算し、残った資産を個人資産(創業者利益)として確実に回収する選択です。 - 次のライフステージへ向かう決断
残された時間を趣味や家族との時間、あるいは新しい個人的な活動に費やすため、「元気なうちに事業の区切りをつける」という合理的な判断と言えます。
3. 安易な黒字廃業を避けるべき理由と「経営改善」がもたらす3つの選択肢
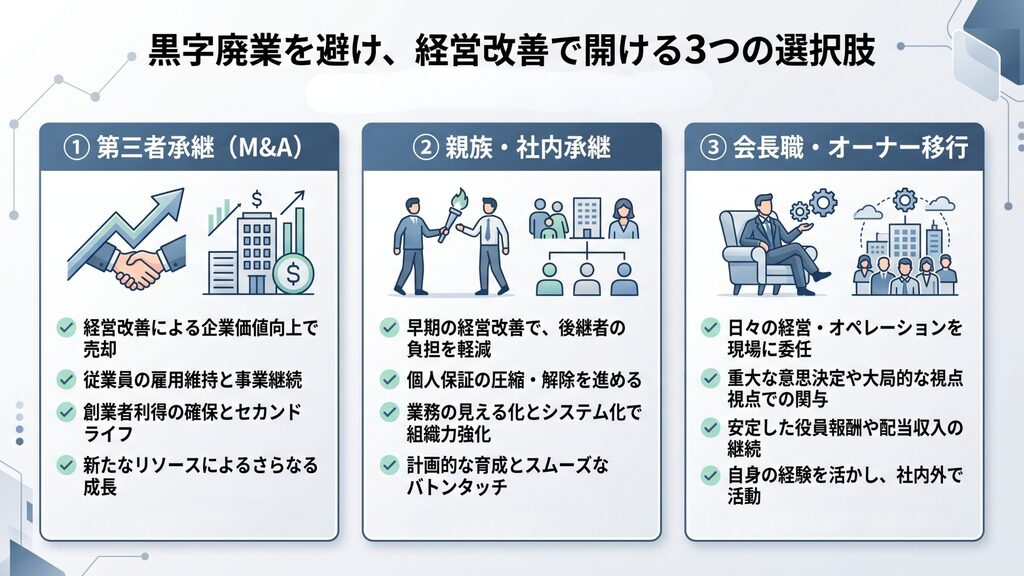
黒字廃業は「誰にも迷惑をかけずに会社をたためる」という意味で、経営者にとって一つの整理の形ではあります。しかし、十分な検討を経ずに安易に黒字廃業を選んでしまうのは、非常にもったいない選択です。
自社の強みを整理し、少し「経営改善(自社の磨き上げ)」を行うだけで、廃業以外のより魅力的で実りある選択肢が見えてきます。
3-1. 黒字事業は「市場から評価されている証拠」
黒字を出しているということは、貴社の製品やサービス、技術が「顧客や市場から必要とされ、お金を払う価値があると認められている」という動かぬ証拠です。
会社をたたんで清算してしまうと、長年かけて築き上げた顧客ネットワーク、技術ノウハウ、従業員の雇用、そして地域のインフラとしての役割がすべて消滅してしまいます。
畳む前に自社を磨き直すメリット
廃業を決める前に、不必要なコストのカットや業務の整理など「経営改善」を行うと、会社の価値は一段と高まります。
「現状のままでは引き継げない・売れない」と思っていた会社でも、磨き上げによって無駄を削ぎ落とし、仕組み化を進めることで、「買いたい」「引き継ぎたい」と言われる魅力的な会社へ生まれ変わるのです。
経営改善の先には、単なる廃業ではなく、経営者にとってもプラスとなる3つの選択肢が広がります。
「引き継ぎたい」と思われる魅力的な会社になるよう自社を磨くには、経営者自身が「経営を学び、改善し続ける」ことが重要です。詳しくは下記をご覧ください。
3-2. 選択肢①:第三者承継(M&A)による売却額の向上
親族や社内に後継者がいない場合でも、外部の企業に会社を売却する「M&A(第三者承継)」という道があります。
単なる廃業(清算)では、設備や在庫を売却した「清算価値(手元に残る現金)」しか得られません。しかしM&Aであれば、これまで培ってきた顧客基盤や技術力、ブランドといった「目に見えない価値(のれん代)」が上乗せされます。
- 収益性を高めて企業価値をアップ
経営改善で利益率を改善しておくと、M&A時の売却評価額が大幅に跳ね上がります。 - 創業者利益の獲得
株式譲渡により、廃業清算よりもはるかに多くの「創業者利益(現金)」を獲得して優雅に引退することが可能になります。 - 雇用の継続
従業員の雇用や取引先との関係もそのまま新会社に引き継がれるため、周囲に貢献しながらハッピーリタイアメントを実現できます。
「今すぐできる収益改善」について、詳しくは下記をご覧ください。
3-3. 選択肢②:リスク削減による後継者候補の獲得
親族や社内幹部が事業承継を拒否する理由の多くは、「経営者の個人保証(借金の連帯保証)」と「社長個人に依存した過酷な業務環境」にあります。
この2つの障壁を経営改善によって取り除くことで、後継者候補が手を挙げてくれる環境を整えることができます。
- 個人保証の解除
金融機関との交渉や「経営者保証ガイドライン」の活用、または手元資金の改善により個人保証を外すことで、後継者の心理的・財務的ハードルを劇的に下げます。 - 脱属人化(業務の仕組み化)
「社長しかできない仕事」をマニュアル化・標準化し、後継者が引き継いでも回る組織体制を作ります。
「これなら自分にも引き継げる」と思える状態を作ることが、後継者不在問題を解決する一番の近道です。
「経営の仕組み化」について、詳しくは下記をご覧ください。
3-4. 選択肢③:収益向上と組織化による「会長職への移行」
「完全に引退するのではなく、適度に関わりながら収入を得続けたい」と考える経営者には、経営改善を経た上での「会長職(オーナー)への移行」が適しています。
経営改善によって組織化を進め、実務を現場の幹部や後任社長に任せられる体制を構築できれば、社長自身が毎日現場に出る必要はなくなります。
- 経営負担の大幅削減
日々の細かい業務や現場対応から解放され、重要な意思決定のみに関与するスタンスへ移行します。 - 役員報酬や配当による安定収入
会社が存続し利益を出し続ける限り、会長や株主として役員報酬や配当を長期間受け取ることが可能です。
セカンドライフを楽しみながらも、長年愛してきた会社とつながりを持ち続けることができる、持続可能な選択肢と言えます。
4. 自社の価値を高める経営改善の具体策とチェックリスト
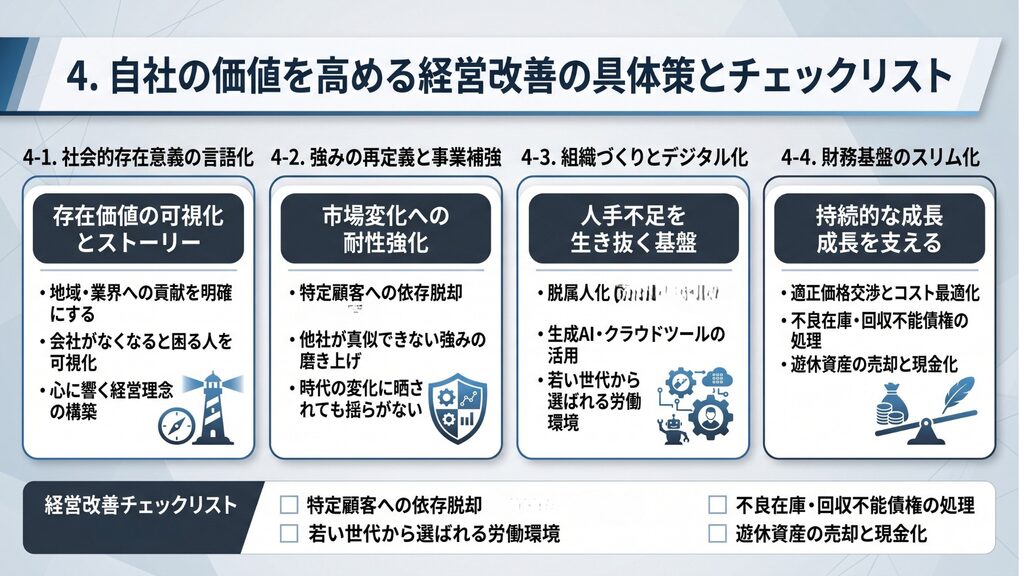
単なるコストカットや目先の値上げだけでは、本質的な企業価値は高まりません。後継者や買収企業が最も重視するのは、10年後や20年後も社会に必要とされ、生き残り続けられるかという持続可能性です。
長期的な成長を見据え、自社を真に魅力的な会社へと磨き上げる4つの具体策を解説します。
4-1. 10年・20年先も選ばれる社会的存在意義の言語化
今利益が出ていても、社長がいなくなったら終わり、あるいは時代の変化で不要になると思われては、後継者も現れません。自社が社会や地域にどう貢献しているかという存在価値を可視化することが第一歩です。
- 地域や業界における重要度の可視化
自社の技術やサービスが、地域の雇用、取引先のサプライチェーン、顧客の事業維持にどう貢献しているかを明確にします。この会社がなくなると困る人が大勢いるという事実自体が、大きな企業価値になります。 - 引き継ぎたいと思わせるストーリーの構築
数値上の利益だけでなく、創業の志、顧客との信頼関係、地域社会への貢献度を言葉にします。引き継ぐ側が、この歴史と価値を途絶えさせずさらに発展させたいと思える強い動機を作ります。
「心に響く経営理念」について、詳しくは下記をご覧ください。
4-2. 市場環境の変化に耐える強みの再定義と事業補強
今好調な事業が10年後も通用するとは限りません。時代の変化に晒されても揺らがない事業耐性を高めておきます。
- 特定顧客への依存からの脱却
売上の大半を1〜2社の主要取引先に依存している構造は、将来の大きなリスクとみなされます。自社の核心技術を別の業界や用途へ展開し、顧客基盤を分散させておきます。 - 10年後も色褪せない自社独自の強みの抽出
設備や価格の競争ではなく、自社にしかできない対応力、長年蓄積されたデータや技術など、他社が簡単に真似できない強みを再定義して磨き上げます。
4-3. 人手不足時代を生き抜く組織づくりとデジタル化
どれだけ良い事業でも、人が集まらず社長一人が現場を回している状態では存続できません。次世代が安心して引き継げる組織基盤を作ります。
- 脱属人化と生成AI等の活用による生産性向上
社長やベテランの頭の中にある業務手順をマニュアル化して標準化します。さらにChatGPTなどの生成AIやクラウドツールを導入し、少人数でも高い生産性を維持できる組織へシフトします。 - 若い世代から選ばれる労働環境と法令順守
労務管理の徹底や柔軟な働き方を整え、若い世代が働きたいと思える職場を作ります。労務リスクのない健全な組織構造は、事業承継における強力な強みになります。
4-4. 持続的な成長に向けた財務基盤のスリム化
長期的な価値を高める取り組みを支える前提として、足元の財務基盤を無駄なくシンプルに整えます。
- 適正価格への交渉とコストの最適化
原価高騰に応じた客観的な価格改定を行い、使われていないクラウドサービスや不要な固定費を削減して営業利益率を高めます。 - 貸借対照表のスリム化
不良在庫の処分、回収不能な債権の処理、使っていない遊休資産の売却を行い、現金化と財務の軽量化を図ります。
「収益構造」について、詳しくは下記をご覧ください。
4-5.自社の経営改善進捗チェックシート
| 確認 | 持続的な成長に向けた経営改善チェック項目 |
|---|---|
監修 / 黒田訓英
株式会社ビジネスバンク 取締役
早稲田大学 商学部 講師
経済産業大臣登録 中小企業診断士
日本証券アナリスト協会認定アナリスト(CMA)
日本証券アナリスト協会認定CMA
日本ディープラーニング協会認定 AIジェネラリスト/AIエンジニア
JDLA認定AIジェネラリスト/AIエンジニア
ライター / 國本 亘基
株式会社ビジネスバンク プレジデントアカデミー編集部
株式会社ビジネスバンク
プレジデントアカデミー編集部
起業家インタビューEntrepreneur事業部 事業責任者
起業家インタビューEntrepreneur事業部
事業責任者
早稲田大学 商学部 井上達彦 研究室